不良品如何轉退貨:看懂貨物退回與帳款調整的差別
不良品紀錄、退貨、折讓與退款各自代表不同的處理階段。本文從驗收異常出發,說明原交易關聯、可退數量、折扣金額及未結事項如何保留,讓貨物與帳款的處理結果都能追查。
驗收發現8箱不良品,採購通知供應商退貨,倉庫也把貨送走了,月底卻發現對帳單仍列出全額。這個教學情境顯示,貨物離開倉庫,只完成退貨流程中的一部分。品質問題如何認定、貨物是否退回,以及金額如何調整,需要分別留下紀錄。
在ERP中,不良品單與退貨單可以互相承接,但用途不同。不良品紀錄回答哪一批貨出了什麼問題;退貨單則記錄要退給誰、退什麼、退多少。後續是否折抵未付款項、等待退款或改採補貨,還要依雙方確認的處理方式銜接。
不良品不一定只有退貨一條路
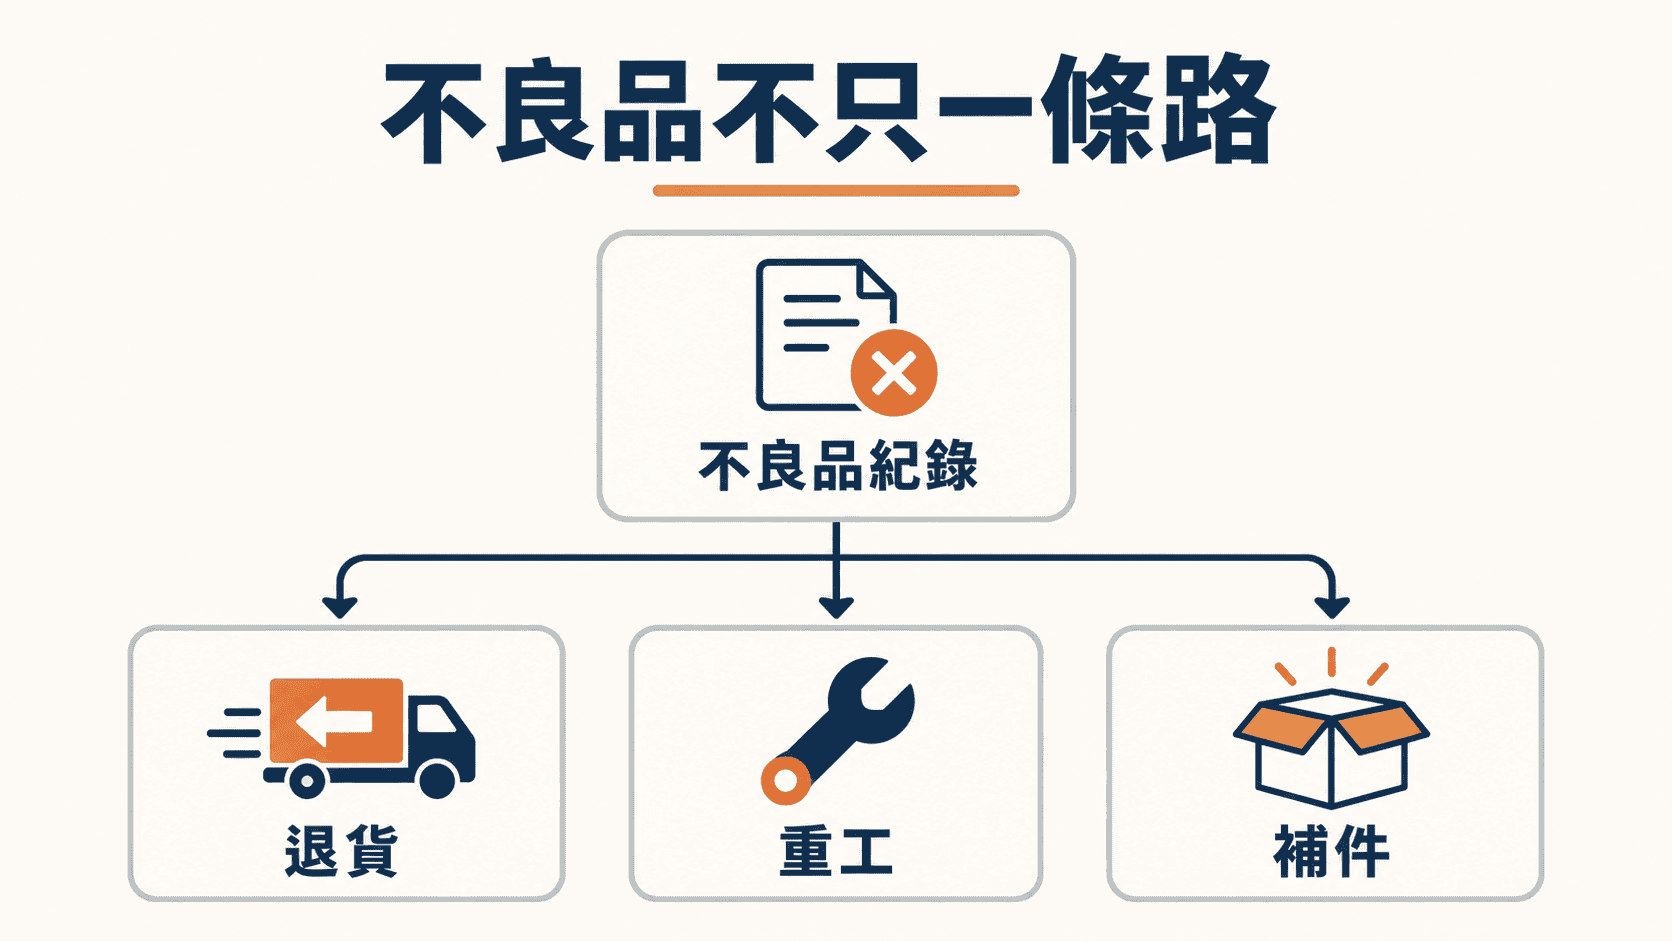
發現異常後,先保存品項、批號、數量、照片、檢驗結果與來源單據,才能進一步決定處置。如果只在備註寫「品質不好」,後續人員可能無法分辨是外包裝破損、規格錯誤,還是物料本身不能使用。
依問題性質與核准結果,後續可能是退貨、重工、補件或其他合宜處置。也將問題來源、類型與後續改善分開記錄。退貨只是可能的處理結果之一。
退貨單承接原交易才能減少重打與對錯
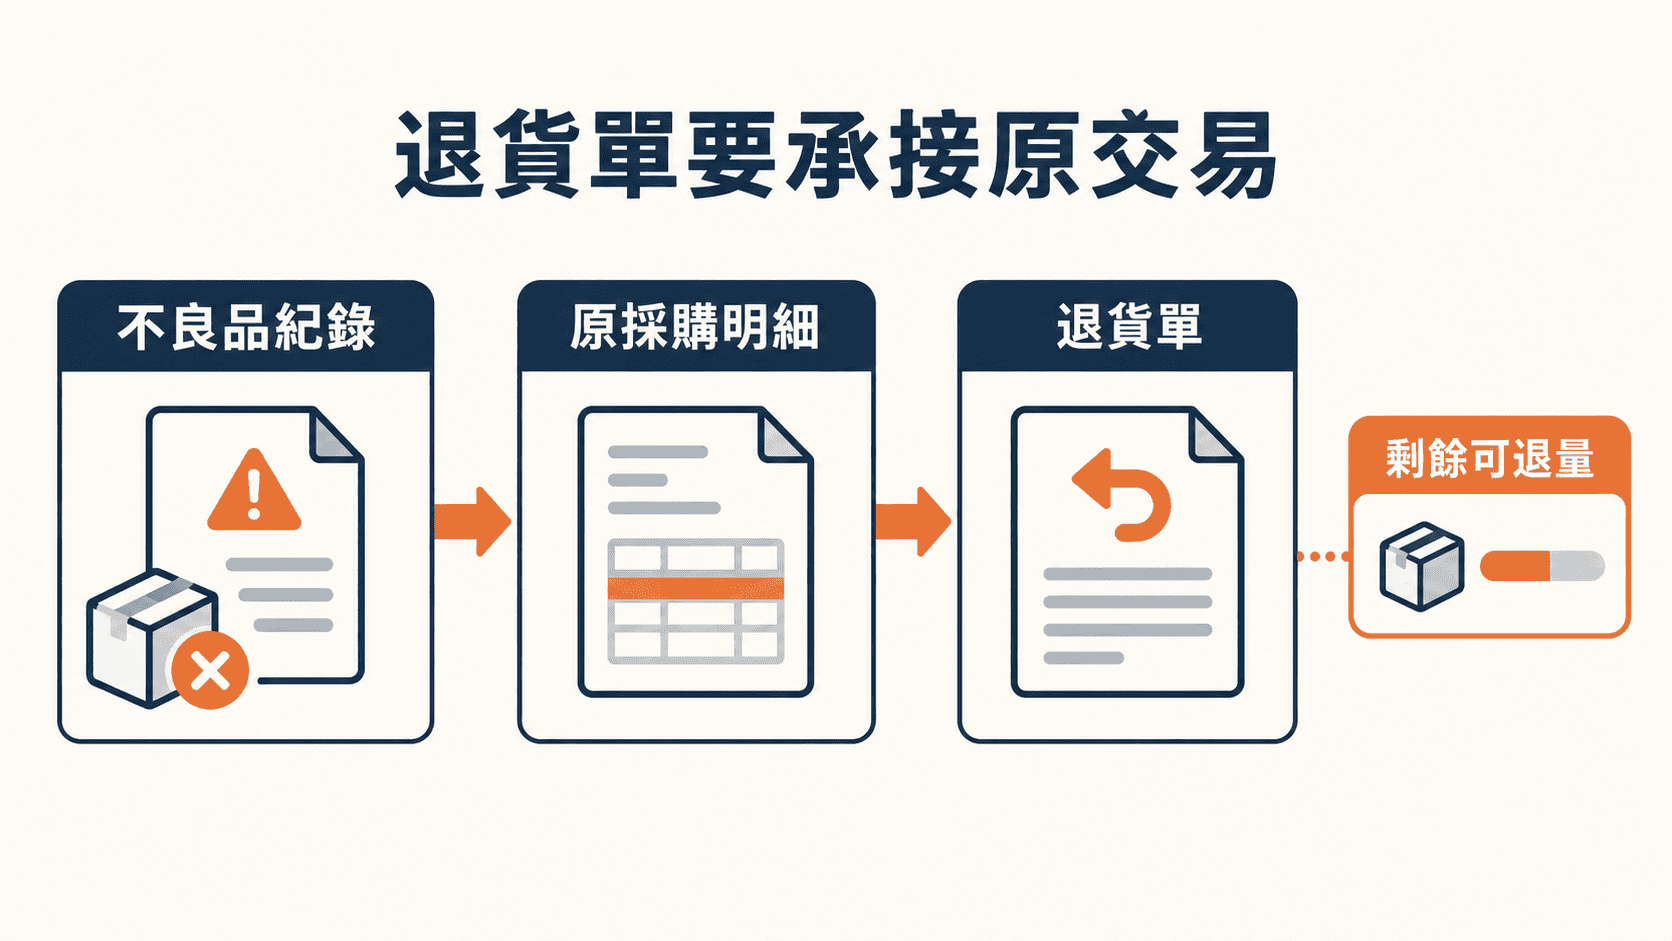
確認要退回8箱後,可以由不良品紀錄帶出商品、供應商、批號與原收貨資料,再連結原採購明細。人員主要確認本次退貨數量、退貨原因、預定日期與雙方同意的條件。若同一批貨已退過一部分,系統還要顯示剩餘可退量,避免重複處理。
採購退貨的金額依據,應回到對應的採購交易與相關憑據;客戶退貨則回到銷售交易。不能把對客戶的報價單價格拿來處理供應商退貨。即使最早曾有報價或詢價,後續經核准的交易變更,也可能已改變實際價格。
採購退貨文件可以承接原已過帳文件的明細,並依退貨協議調整數量或金額;也有保留原成本關聯的機制。這說明自動承接應保留交易依據,而不是只抓今天的價目表。採購退貨與折讓。
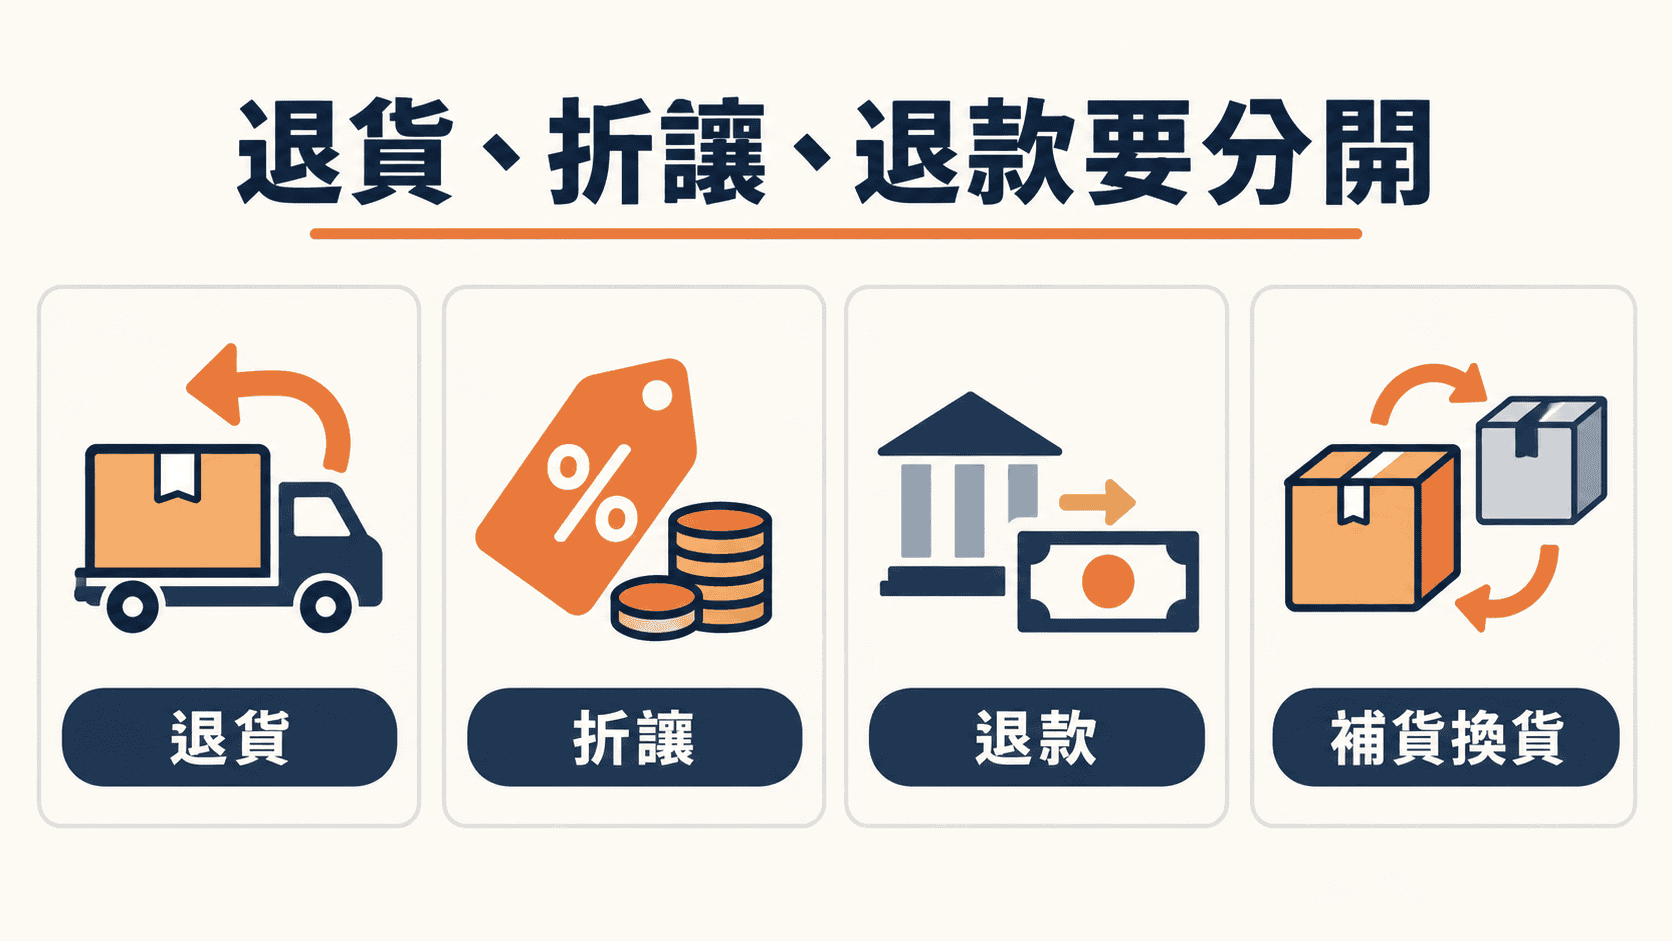
退貨折讓與退款分別記錄什麼
| 處理事項 | 主要回答的問題 | 教學情境 |
|---|---|---|
| 退貨 | 貨物是否送回 數量多少 | 8箱不良品退回供應商 |
| 折讓 | 價款是否減少 減少多少 | 貨物保留 雙方議定降價 |
| 退款 | 資金是否實際退回 | 原先已付款 供應商匯回款項 |
| 補貨或換貨 | 新交付是否完成 | 退回8箱 另等合格品補送 |
這些情況可能組合出現,不能僅靠一個「已處理」勾選表示全部完成。表格為流程理解用,實際會計與憑證處理仍依交易事實及適用制度辦理。
金額計算也需要保留原折扣
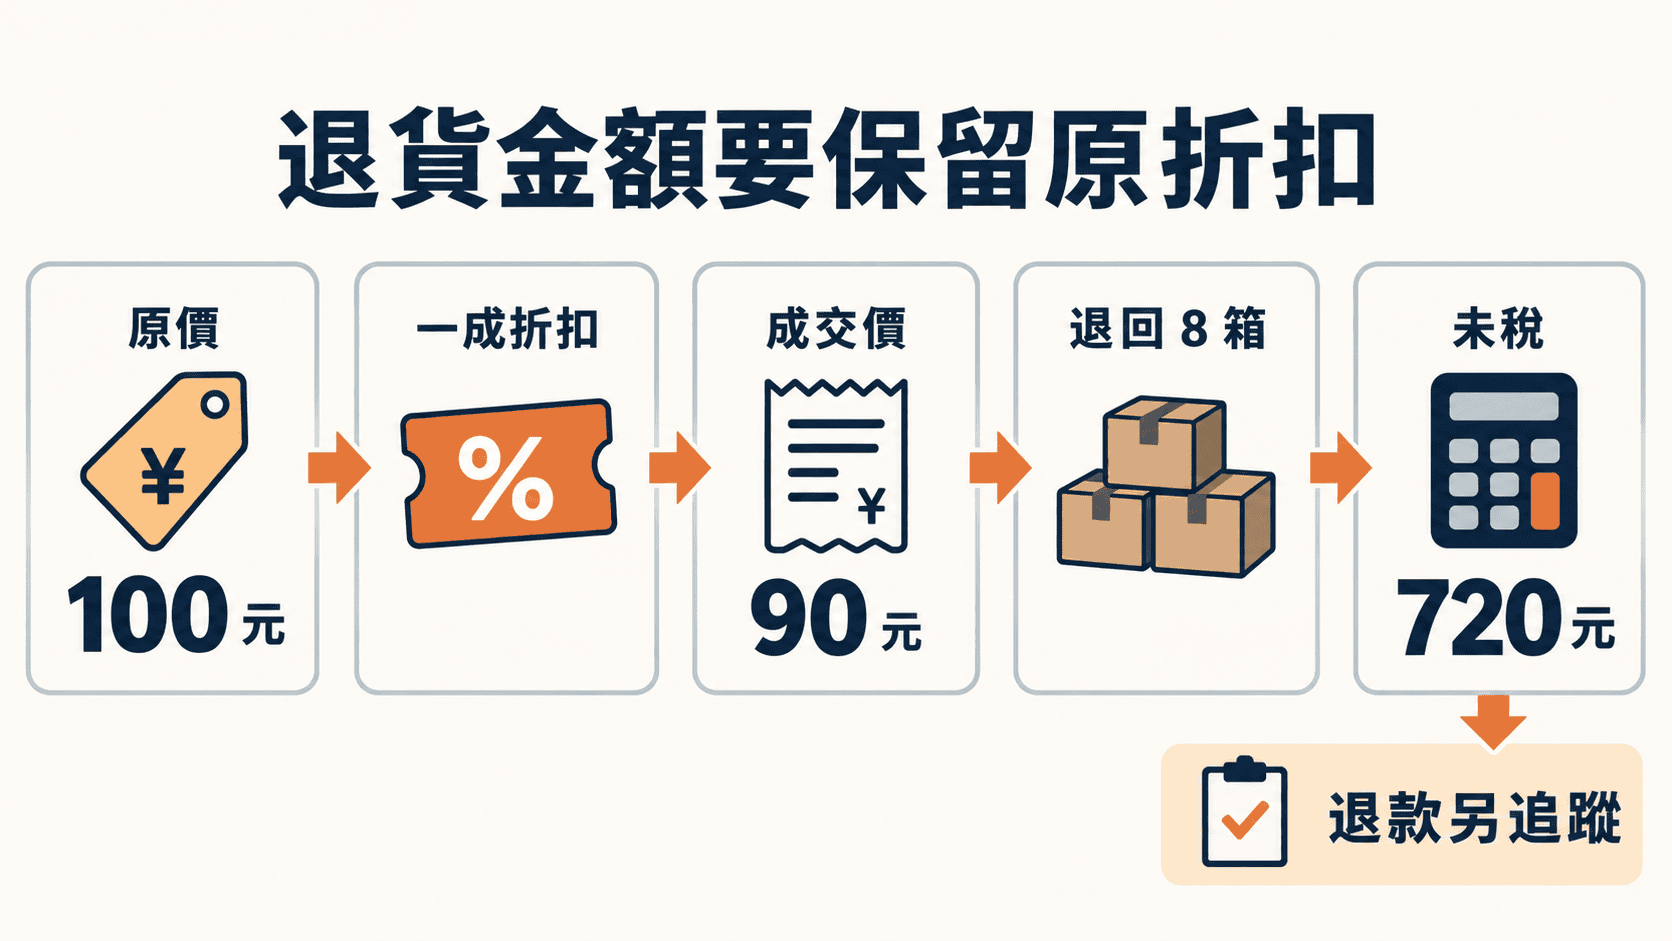
假設原採購單價每箱100元,該明細享有一成折扣,每箱成交價為90元;退回8箱且雙方同意按原成交價調整,未稅基礎金額就是720元。這是忽略運費、稅額、匯差與其他條件的簡化示例,不代表所有退貨都能照同一公式處理。
若原單另有整單折扣、部分退款或額外費用,就要定義如何分攤與核准。若尚未付款,後續可能調整應付;若已付款,則需追蹤退款或其他約定。系統完成金額計算,也不表示銀行款項已經收到。
退貨完成後,異常資料仍值得保留。若相同物料反覆出現破損,可以進一步檢查包裝、運送或供應商製程,而不是每次只處理個別退貨。分析時也要有一致分母:不良箱數、退貨件數與採購批次數是不同指標,不能直接混用。只有問題分類與數量單位一致,累積的紀錄才有助於辨認是否存在持續性的交付問題。
把未完成事項留在可以追蹤的位置
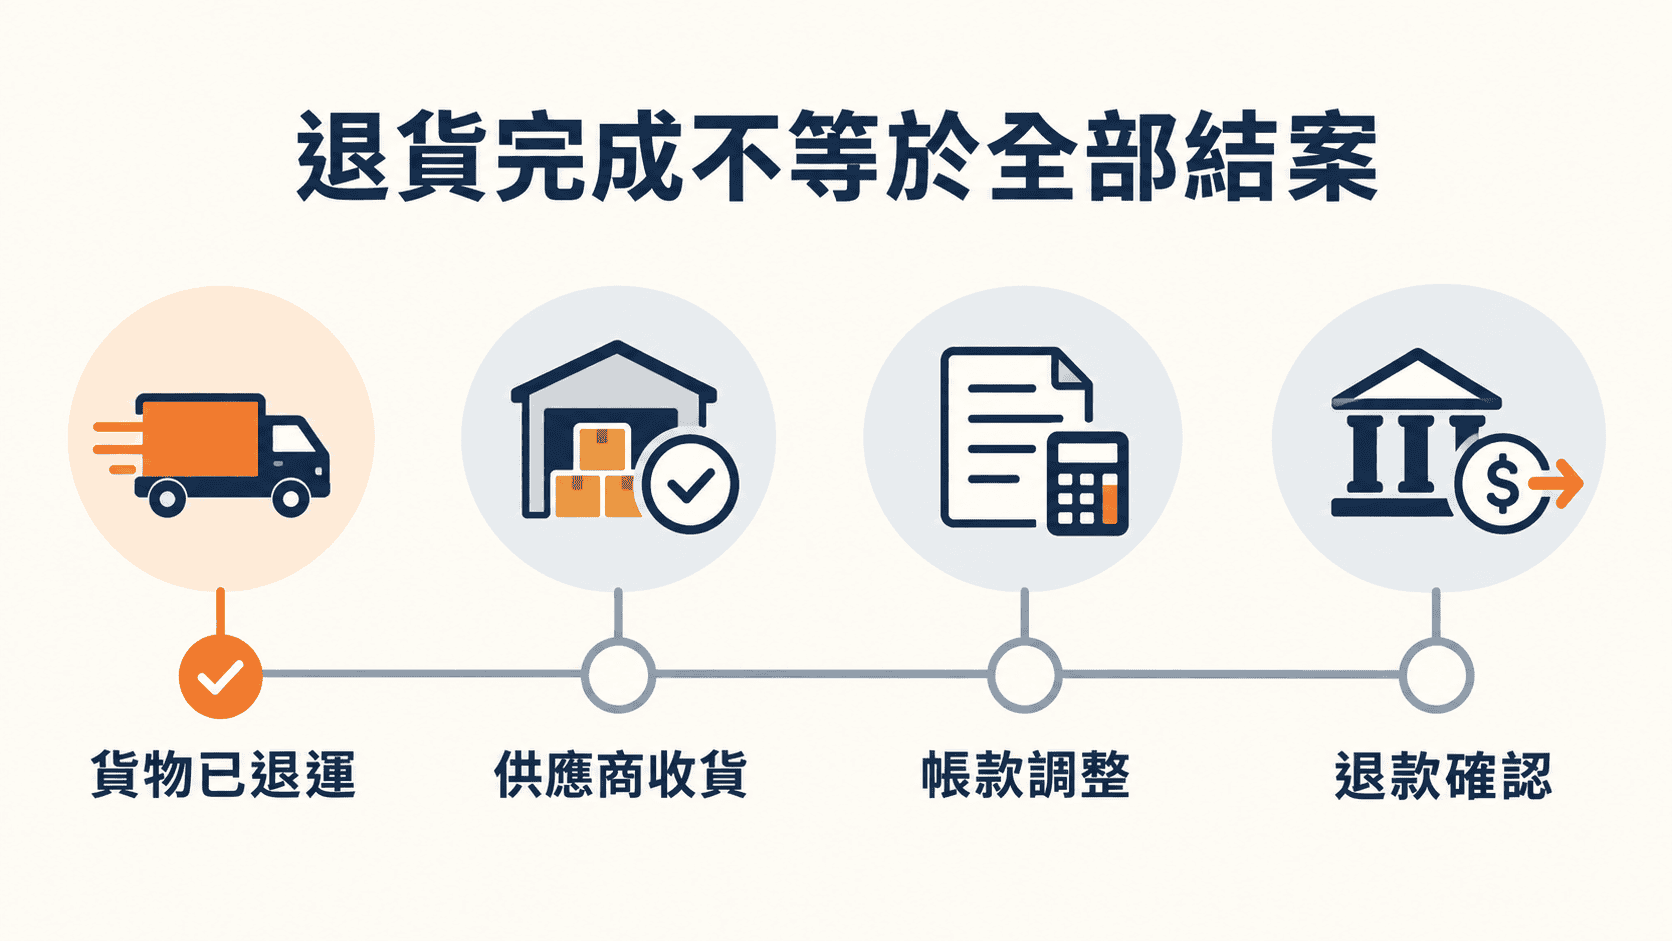
8箱貨物送出後,可以將物流狀態更新為已退運,但供應商收貨確認、帳款調整與退款仍可能各自未完成。若進入下一個月份,更需要保留未結案件的負責人與追蹤日期,避免只在通訊軟體中等待回覆。
對企業而言,退貨管理的成果不是多產生一張文件,而是能從品質異常一路追查到貨物與款項的處理結果。來源清楚、數量不重複、未結事項看得見,單據自動化才能減少後續對帳與追貨的負擔。