應收帳款與應付帳款是什麼?ERP 如何把單據接到財務
應收帳款與應付帳款如何承接訂單、交付與請款資料?本文說明三方核對、自動帶入、重複檢查、沖帳與帳齡報表,協助非財會人員理解單據與財務資訊的銜接。
業務說訂單已經完成,倉庫說貨已出,會計卻仍在追問客戶付款期限與請款依據。對同一筆交易,各部門的「完成」可能指不同事情。ERP財會模組的工作之一,就是把這些前段事件轉成可核對的帳款資訊,讓公司知道應向誰收款、應付給誰,以及還有哪些款項未結清。
對初學者而言,可以先將應收帳款理解為符合認列條件、企業應向客戶收取的交易款項;應付帳款則是企業因採購等交易而應支付給供應商的款項。這個方向有助於入門,但實際認列仍要依交易條件與適用會計制度判斷,並非單據有總金額就一定形成帳款。
下單出貨請款與收款不是同一個時間點
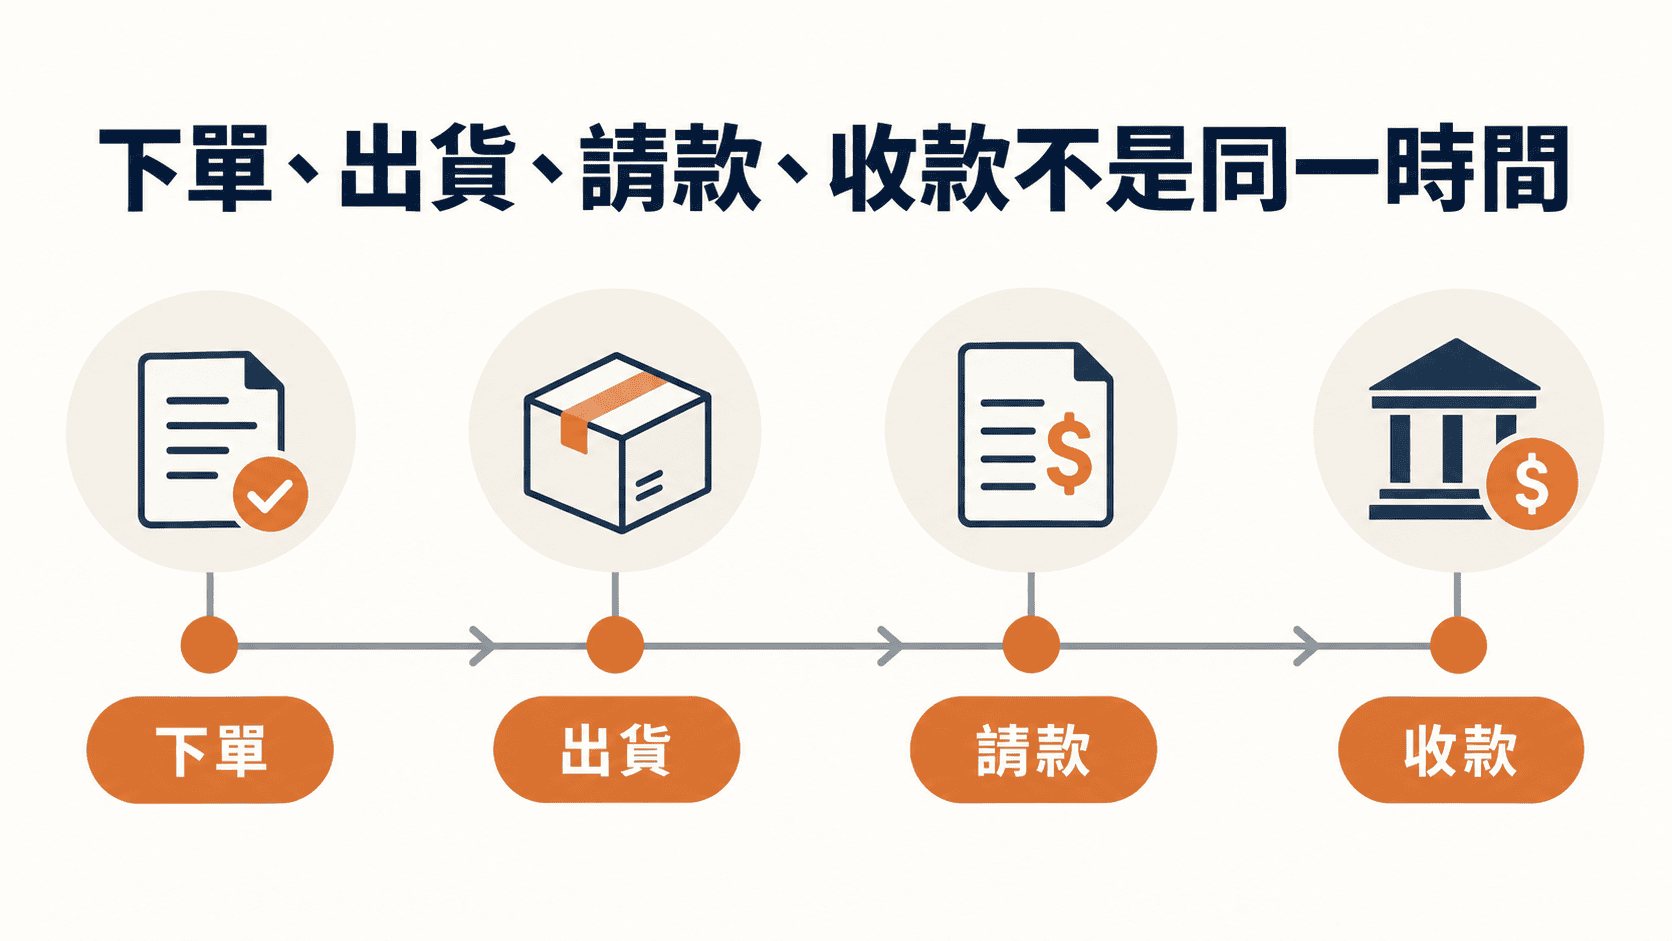
假設客戶訂購100件商品,下單代表交易安排進入執行,不表示100件已經全部交付。若本次只交60件,就要依約定確認如何請款;若先收訂金,也不能單憑收到款項就視為整筆收入已實現。
以適用IFRS 15的交易為例,收入認列涉及履約義務的滿足與商品或服務控制的移轉,而不是由某個ERP按鈕名稱決定。這裡引用的是原則,並不表示所有企業都適用同一套準則或相同認列時點。IFRS 15官方說明。
因此,系統若設定「勾選送達才允許轉請款」,應理解為企業選定的作業關卡;是否足以支持特定會計處理,仍須另行確認。內部請款紀錄、法定發票或其他憑證,也不能只因中文名稱相近就當成同一種文件。
應付管理先核對買了什麼與收到什麼
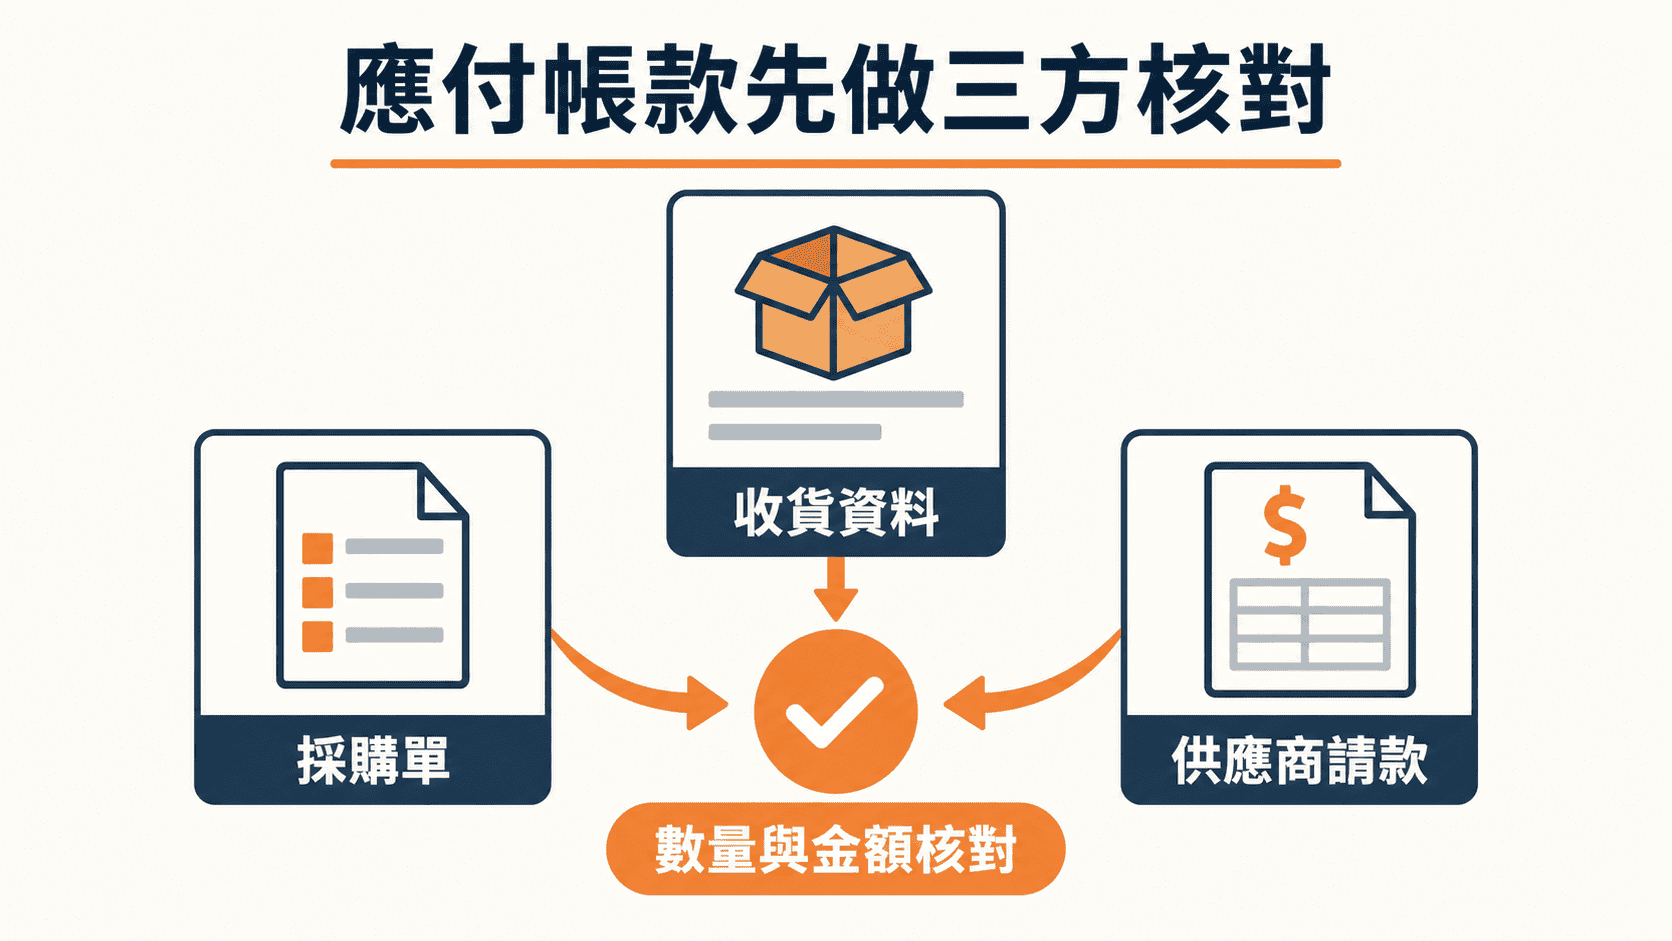
採購單記錄向供應商買什麼及約定價格,收貨資料記錄實際交付,供應商請款憑據則反映對方要求支付的內容。三方核對就是把這些資訊相互比對,找出數量、價格或金額上的差異。
例如訂購100件、實收90件,供應商卻請款100件,系統可以把差異提示給負責人確認。若其中還有待判或退貨品,也應讓財務看見。這不等於一律只按合格數量付款;預付款、分期、服務採購與其他約定可能採不同方式,企業需設計對應規則。
自動帶入資料可以減少對帳前的整理
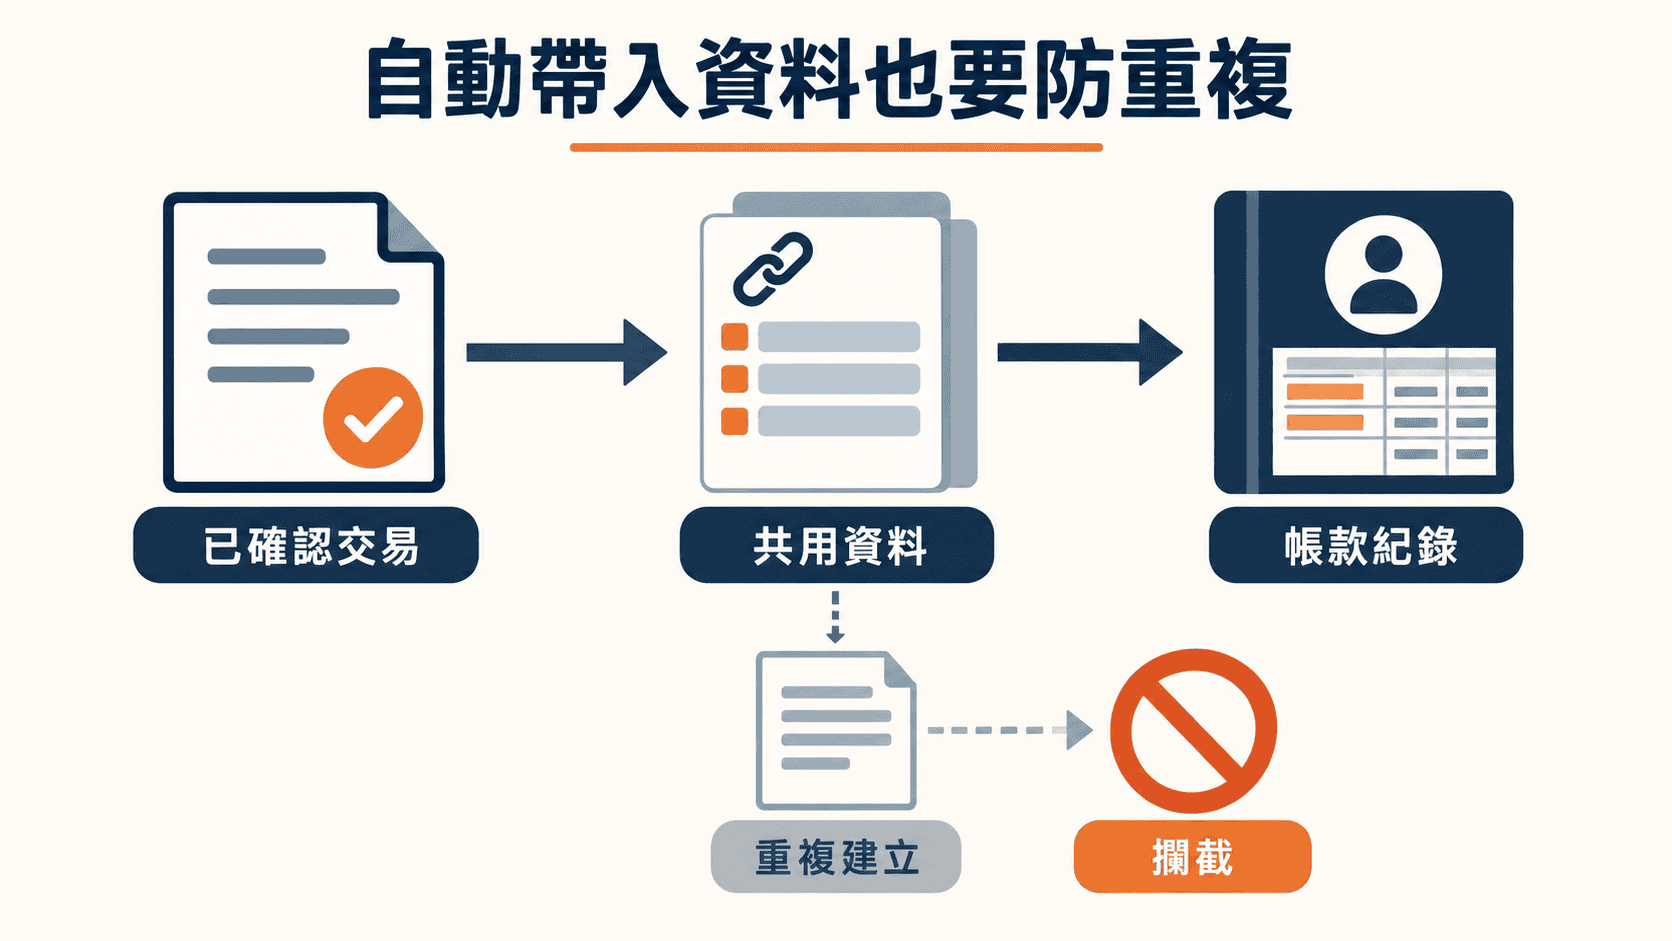
客戶、供應商、品項、交易幣別、付款條件與來源單號等資料,可以由已確認的前段紀錄承接。財務不必重新輸入每筆品名,仍要確認本次核准金額、憑據與適用期間。資料共用能減少重工,並不等於取消核對責任。
導入時尤其要防止同一筆交易同時由兩條路徑重複建立帳款。例如出貨單已轉入請款,人工又以同一來源新增一筆。來源明細關聯、已處理金額與重複檢查,可以協助辨認這類問題。
沖帳是在說明這筆錢結清了哪筆交易
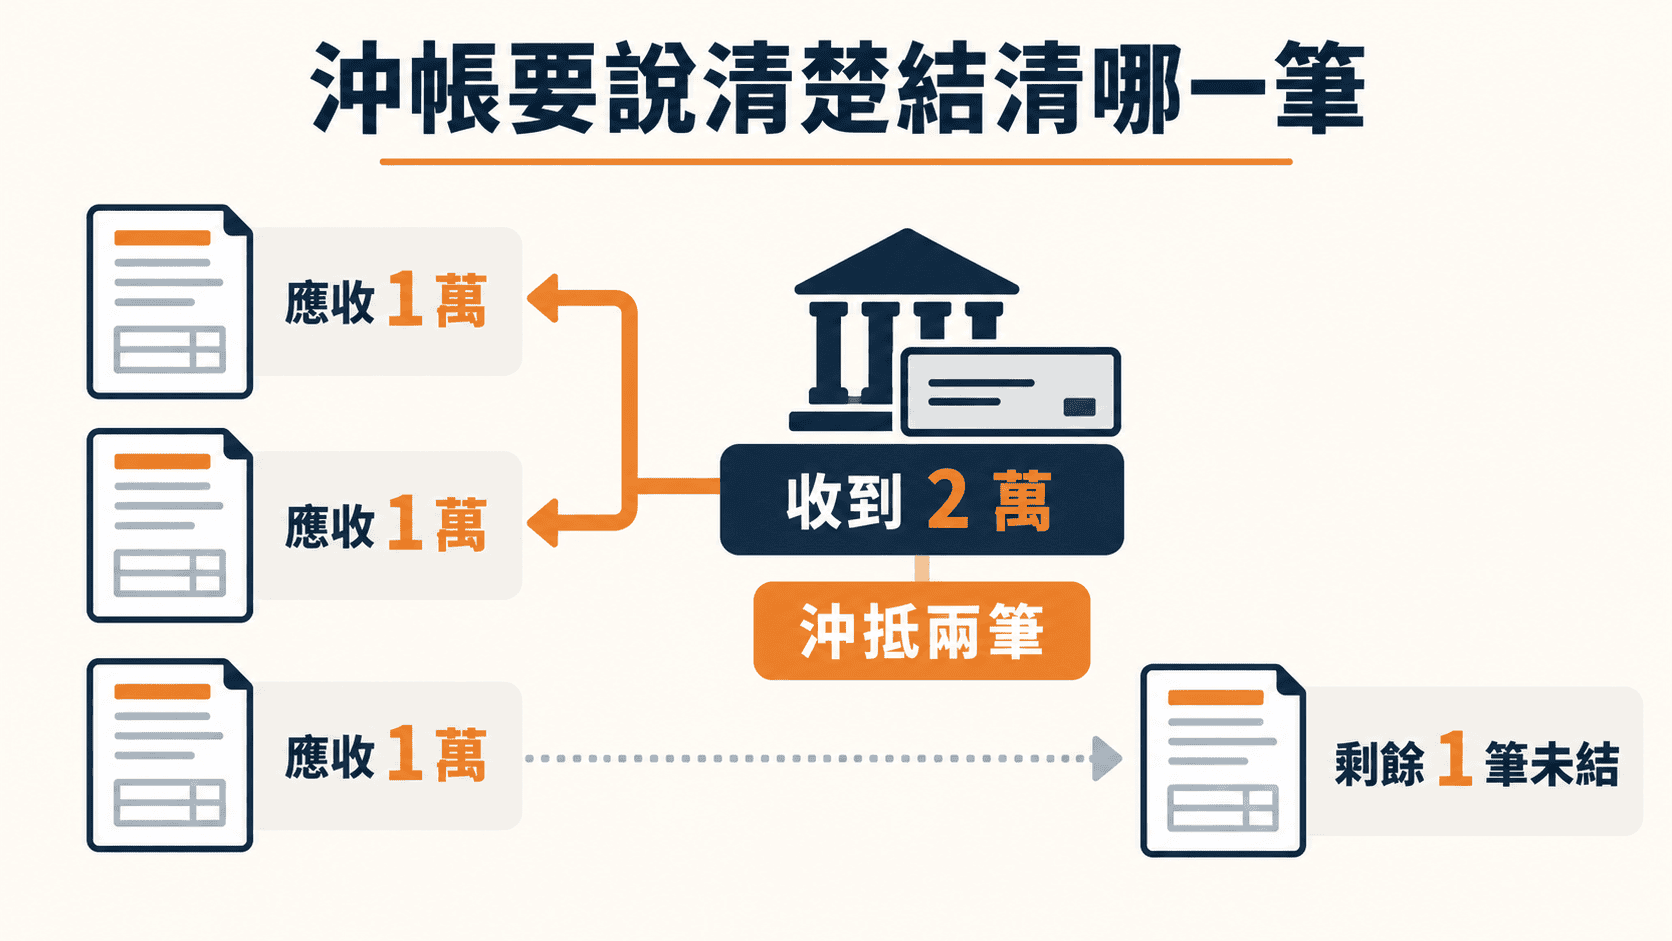
收到客戶款項後,還要確認它對應哪些未結帳款。假設客戶有三筆各1萬元的應收,本次匯款2萬元,不能只把客戶標示為「已付款」。必須知道結清哪兩筆,或各筆分別沖抵多少,剩餘金額才能正確呈現。
帳齡報表則把未結款項依期間整理,協助管理者看見等待時間。企業要先確認報表是按交易日期、入帳日期還是到期日計算,不能把尚未到期的款項全部當成逾期。若因退貨爭議或憑據未齊而暫停處理,也應保留原因與負責人。否則畫面只會顯示一筆舊餘額,卻無法支援下一步催收、補件或協商。
財務資訊的完整性取決於前段紀錄
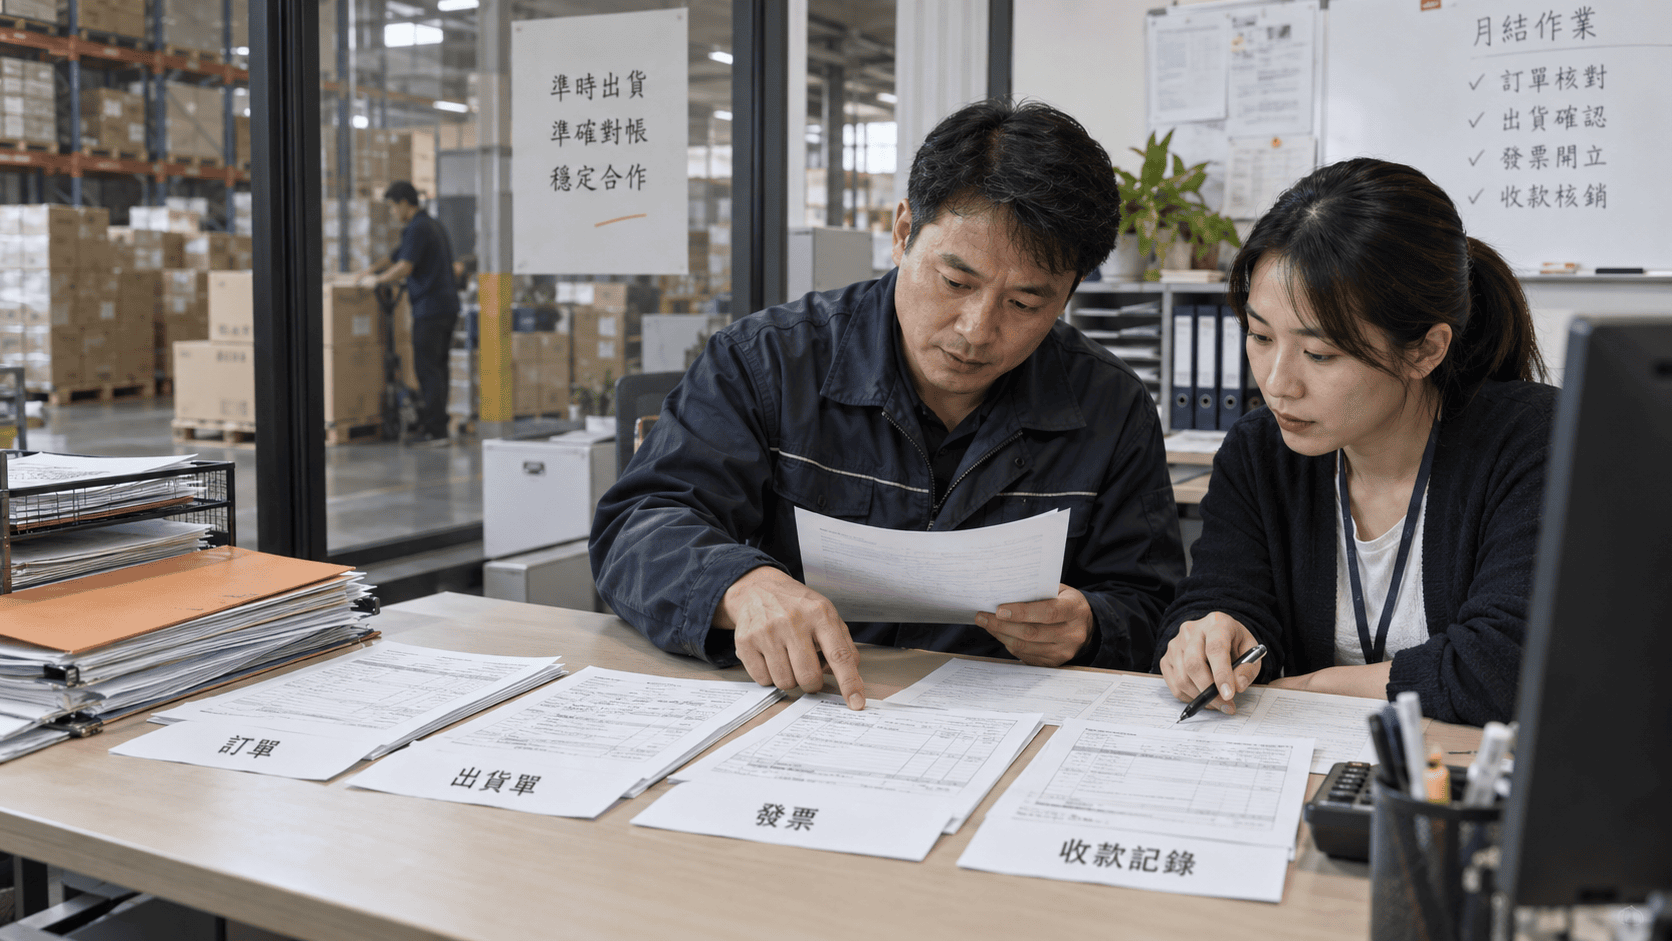
應收應付可以協助追蹤到期與未結事項,但完整財會模組還涉及總帳、資產、成本及其他會計作業。只建立一張收付款表,不代表已具備完整會計系統。若企業另有會計軟體,也要定義兩套系統如何銜接及核對。
當前端交付、帳款建立與實際收付款可以相互追查,財務才不必每月底重新拼湊交易。對非財會人員而言,理解每張單據提供哪些證據,就是學習ERP財會最實際的起點。